温馨提示:以下所有观点均是个人投资心得体会,和个人身边真实案例分享,供大家交流讨论,不涉及任何投资建议,请大家别盲目跟风,盈亏自负!成年人要有自己的判断。
现在A股市场最大的特点,就是题材轮动极快、热点持续性差、指数震荡反复。很多散户朋友应该深有体会:追成长赛道容易被套,炒短线题材容易踏空,热点一日游成为常态,频繁交易大多是小赚大亏、来回踏空,账户持续缩水。
在这种震荡市行情里,越来越多理性资金开始转变思路,不再执着于博取股价短期暴涨的超额收益,而是回归最朴素的价值投资逻辑——吃稳分红、赚复利收益、守安全边际。
尤其是当下银行定存、国债、货币基金收益持续走低,无风险理财收益不断缩水,高股息低价股彻底成为市场避险、保值的核心方向。
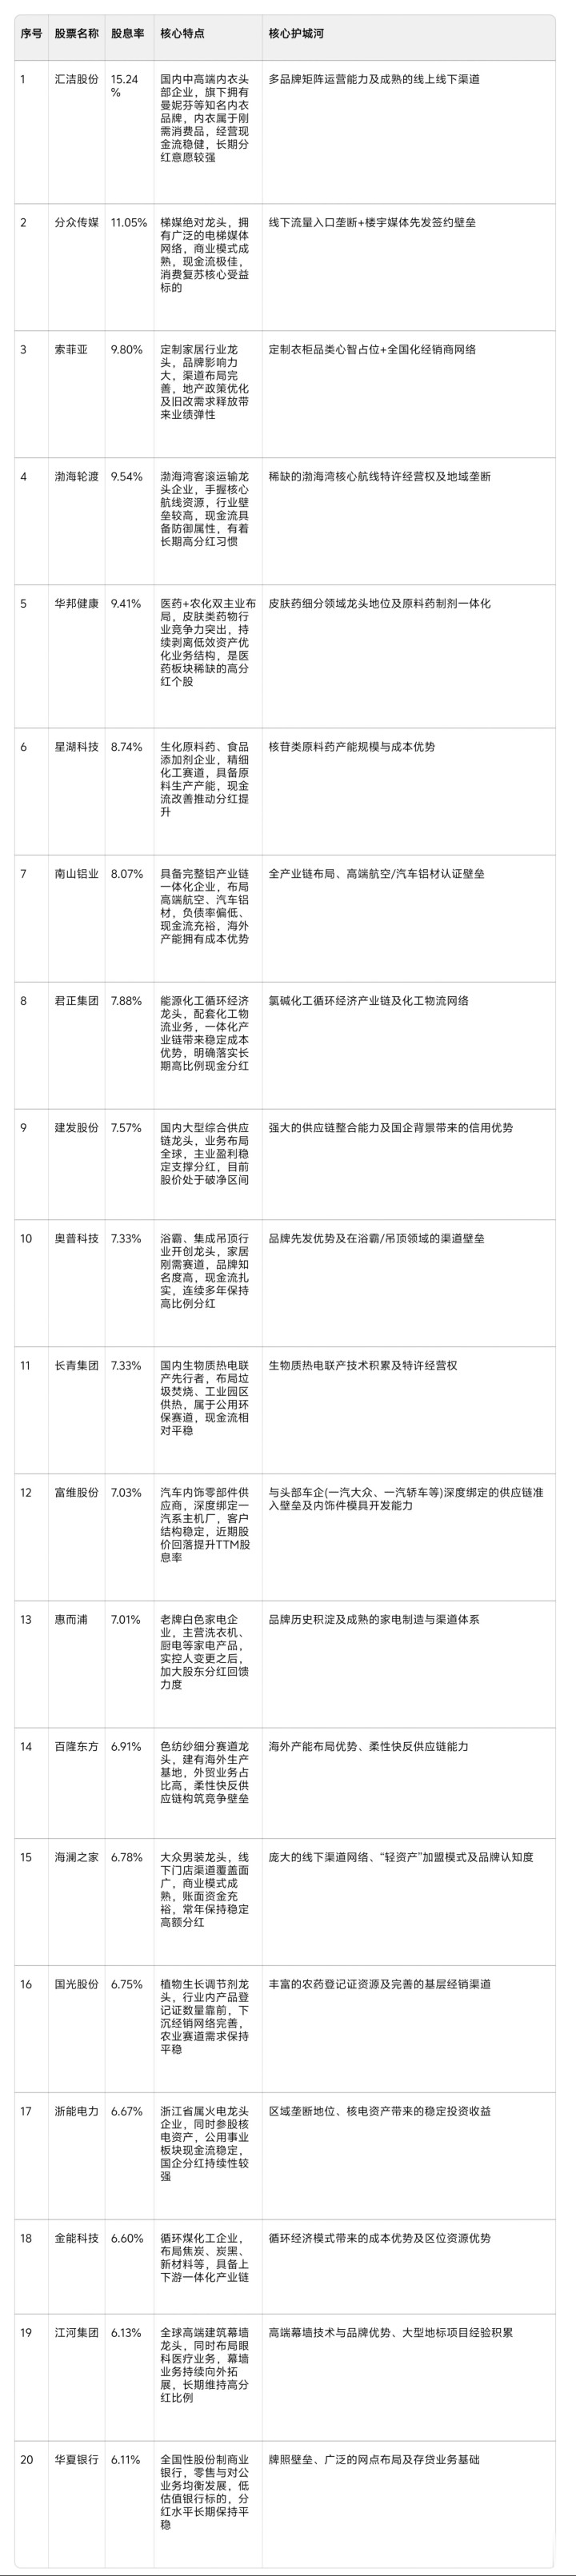
不同于动辄几十上百元的高价股,今天给大家梳理的这批标的,股价全部不足10元,门槛极低、波动更小、安全性更高。更关键的是,它们的股息率远超市场平均水平,最高突破15%,远超各类固收理财。
这批个股覆盖消费、传媒家居、交运、医药化工、电力银行等多个刚需赛道,全部具备现金流充裕、经营稳定、行业壁垒扎实、常年坚持分红的核心特质。
今天就结合行业基本面、企业核心优势、分红逻辑,带大家完整拆解这批低价高股息优质标的,帮大家读懂震荡市下最稳妥的投资思路。
一、超高股息核心梯队(9.5%以上):A股稀缺分红标杆
这个梯队的个股,是整个高股息赛道的天花板级别存在。股息率碾压绝大多数理财品类,最核心的优势就是不依
赖股价上涨,仅靠年度分红,就能实现稳定收益,非常适合长期躺平布局。
1、汇洁股份,股息率15.24%
说实话,在整个A股消费板块,能常年维持15%以上股息率的企业,寥寥无几。
很多人不熟悉这家公司,但它的主业非常接地气。作为国内中高端内衣行业的头部企业,手握曼妮芬等国民熟知的内衣品牌。内衣属于全民刚需消费品,没有明显的淡旺季,也不会受单一行业周期冲击,复购需求常年稳定。
公司经营风格非常稳健,不盲目跨界扩张、不炒作题材,踏踏实实深耕主业,常年积累了充沛的经营性现金流。也正因如此,企业愿意把大部分利润以现金分红的形式回馈给股东,分红诚意拉满。
企业核心壁垒在于成熟的多品牌运营体系,搭配全覆盖的线上线下销售渠道,用户基数稳定,基本盘很难被撼动,是妥妥的刚需消费稳健标的。
2、分众传媒,股息率11.05%
分众传媒,是大家耳熟能详的企业,也是A股妥妥的白马龙头。
作为国内梯媒行业的绝对垄断者,我们日常出入的写字楼、小区、商业楼宇,主流电梯广告资源基本都被分众垄断。这种商业模式最大的优势就是轻资产、稳现金流、低负债。
不需要复杂的研发迭代,不需要频繁更新产品,靠着独家线下流量入口,就能持续稳定创收。随着国内消费市场持续修复,各大品牌广告投放意愿持续回升,公司业绩稳定性进一步增强。
11%的股息率,出现在千亿级别的龙头企业身上,含金量极高。它的护城河就是无可替代的线下流量垄断地位和长期签约的楼宇资源壁垒,同行根本无法复制。在市场震荡调整的时候,这类标的的抗跌优势会格外明显。
3、索菲亚,股息率9.80%
家居行业的老牌龙头,深耕定制衣柜赛道多年,品牌知名度深入人心,在消费者心中有着极强的品类认知优势。
前几年家居行业受地产下行影响,整体板块表现低迷,但随着存量房翻新、老旧小区改造、二手房装修需求持续释放,行业基本面已经逐步触底回暖。
索菲亚凭借全国布局的经销商网络,持续下沉三四线市场,稳住了基本盘。企业经营现金流持续修复,多年来始终保持稳定的分红节奏。依托品类心智占位和完善的线下渠道,企业抗风险能力远优于中小家居企业。
4、渤海轮渡,股息率9.54%
这只标的属于典型的垄断型公用事业个股。作为渤海湾客滚运输龙头,公司手握区域稀缺的核心航线特许经营权。
交通运输是刚性需求,不受股市题材、市场情绪影响,经营模式几十年保持稳定。行业准入门槛极高,基本不存在新入局竞争者,天然形成地域垄断格局。
这类企业最大的特点就是现金流平稳、经营波动极小,并且常年保持高比例分红的习惯,不折腾、稳经营,是震荡市绝佳的防御性标的。
二、中高股息稳健梯队(7%—9.5%):攻守兼备,性价比拉满
这部分个股是普通散户布局高股息赛道的核心优选。股息率大幅跑赢所有固收理财,同时自身具备行业成长属性,既能靠分红稳稳保值,又能享受估值修复带来的股价收益,兼顾安全和弹性。
1、华邦健康,股息率9.41%
公司采用医药+农化双主业并行的经营模式,核心竞争力集中在皮肤类药物细分领域,在国内皮肤药市场拥有极高的市场占有率和品牌认可度。
近几年企业主动优化业务结构,持续剥离亏损、低效资产,聚焦核心优质主业,整体经营质量大幅提升。在医药板块整体波动剧烈的当下,这种现金流稳定、分红持续、主业清晰的个股,稀缺性非常突出。
依托原料药和制剂一体化的产业布局,企业有效控制生产成本,形成稳固的行业壁垒,长期盈利韧性十足。
2、星湖科技,股息率8.74%
公司主营生化原料药与高端食品添加剂,扎根精细化工赛道多年。行业需求稳定,下游覆盖食品、医药等刚需领域,没有强周期波动风险。
企业拥有规模化的产能优势,在核苷类原料药领域,成本控制能力行业领先。随着近几年企业经营持续改善,现金流持续回暖,分红比例稳步提升,走出了稳增长、稳分红的良性节奏。
3、南山铝业,股息率8.07%
不同于普通低端铝加工企业,南山铝业是全产业链一体化的铝材龙头,业务覆盖从原材料加工到高端航空铝材、汽车铝材的全流程。
深度布局高端制造赛道,贴合新能源、航空产业长期发展趋势。企业财务结构非常健康,负债率低、现金流充裕,还拥有海外低成本产能布局,抗行业周期波动的能力极强。多年来始终坚持稳定高比例分红,是周期板块里的稳健标杆。
4、君正集团,股息率7.88%
能源化工赛道的循环经济龙头,打造了完整的氯碱化工闭环产业链,同时配套专业的化工物流体系。
一体化的产业模式,让企业在原材料波动、行业周期下行时,依旧能保持稳定的利润空间。企业分红制度非常明确,长期坚持现金回馈股东,在化工周期板块里,属于少有的高分红稳健标的。
5、建发股份,股息率7.57%
国内头部综合供应链服务商,业务辐射全球,服务各行各业实体企业,主业营收稳定、抗风险能力强。
目前个股股价处于破净低位区间,估值处于历史底部,安全边际极高。依托国企背景加持,企业拥有极强的信用优势和资源整合能力,哪怕宏观环境波动,依旧能维持稳定的经营和分红。
除此之外,奥普科技、长青集团同样保持7.33%的优质股息率。一个是家居刚需赛道龙头,品牌渠道扎实;一个是公用环保赛道企业,现金流平稳无忧,都是低风险的优质选择。
三、稳健防御梯队(6%—7%):长线底仓首选,几乎无暴雷风险
这一梯队的股息率虽然不及前两类,但胜在极致稳健、安全性拉满。大多为国企央企、行业老牌龙头,经营几十年稳扎稳打,退市、暴雷、巨亏的概率极低,非常适合作为账户底仓长期持有。
包含富维股份、惠而浦、百隆东方、海澜之家、国光股份、浙能电力、金能科技、江河集团、华夏银行等优质标的。
赛道覆盖汽车零部件、白色家电、纺织服装、农资、火电、煤化工、建筑装饰、银行等民生刚需领域。
海澜之家作为大众男装龙头,线下渠道遍布全国,商业模式成熟,常年稳定分红;浙能电力作为地方火电国企,叠加核电投资收益,现金流极其稳定;华夏银行作为老牌股份制银行,估值低位、分红稳定,是经典的防御性资产。
这类企业没有爆炒题材,不会短期暴涨,但也不会大幅暴跌,靠着日积月累的分红复利,就能稳稳跑赢多数市场投资者。
四、深度解析:当下布局高股息低价股的核心逻辑
很多散户一直疑惑,为什么近两年高股息策略越来越火?我结合当下市场环境,给大家讲透最核心的三个逻辑。
第一,无风险收益持续下行,高股息资产价值重估。
现在定存、理财、国债收益持续走低,普通人的闲钱没有稳健去处。而这批6%—15%股息率的个股,收益完全碾压传统理财,且股价低位、泡沫极小,自然成为稳健资金的聚集地。
第二,低价低位,安全边际充足。
全部个股股价低于10元,长期处于估值底部,下跌空间极其有限。相比于动辄百元、波动剧烈的高价成长股,低价高股息标的容错率更高,不用时刻盯盘,适合普通散户。
第三,真金白银分红,拒绝题材炒作。
这批企业的分红,都是实打实的现金分红,不是虚假的送转题材。能够常年持续分红,直接证明企业主业赚钱、财务健康、管理层踏实,是企业基本面优质的最直接体现。
五、高股息策略的避坑要点
高股息策略虽然稳健,但也不是无脑买入就能赚钱,几个关键点一定要记住。
首先,区分短期高股息和长期高股息。我们筛选的全部是常年持续分红的标的,不是单次业绩暴增带来的短期高股息,具备长期配置价值。
其次,高股息赚的是复利的钱,不是短线差价。频繁买卖交易,手续费会稀释分红收益,长期持有才能体现策略优势。
最后,一定要分散布局。不要单只满仓,跨赛道搭配配置,能够有效对冲行业周期波动风险。
结语
整体来看,在当下震荡反复、热点轮动混乱的A股市场里,低价、低位、高股息、稳现金流的优质个股,是普通散户最友好、最靠谱的投资方向。
不用追涨杀跌、不用熬夜复盘、不用纠结题材轮换,依托企业常年分红叠加低位估值修复,就能实现稳健复利增值。这种慢而稳的赚钱方式,远比短期博弈更适合大多数普通人。
最后,说说你的看法:
你在炒股过程中,更喜欢短线博弈博取高收益,还是长期持有高股息标的稳稳复利?你觉得这批低价高股息个股里,哪个赛道的分红持续性最强?
申银优配提示:文章来自网络,不代表本站观点。